


Как выписать счет-фактуру ЭСФ
Кто обязан выписывать электронный счет-фактуру, когда допускается бумажный счет-фактуру, как определить дату совершения оборота и в каких случаях оформлять исправленный или дополнительный ЭСФ – разберем по новым нормам Налогового кодекса и Правил выписки счета-фактуры.
ЭСФ – основной документ для подтверждения оборота по реализации товаров, работ и услуг и для отражения НДС в налоговом учете. Счет-фактуру выписывают в электронной форме через информационную систему ИС ЭСФ (ст. 209 НК РК).
С 1 января 2026 года правила выписки ЭСФ применяются по новым Правилам, утвержденным приказом МФ РК № 629.
В какой форме выписывать счет-фактуру
Плательщики НДС при совершении оборота по реализации товаров, работ, услуг обязаны выписать счет-фактуру (ст. 491 НК РК).
Отдельные неплательщики НДС также обязаны выписывать счет-фактуру в случаях, прямо предусмотренных Кодексом. К ним относятся, в частности:
ИП при реализации личного имущества счет-фактуру не выписывает, поскольку такая реализация не относится к предпринимательскому обороту.
Счет-фактуру на бумажном носителе можно выписать только в случаях, когда это прямо допускает Налоговый кодекс, а именно:
После устранения технических ошибок либо после отмены приостановления бумажный счет-фактуру нужно ввести в ИС ЭСФ в течение 15 календарных дней. Если счет-фактуру выписали в период ЧС или ЧП, его надо ввести в ИС ЭСФ в течение 30 календарных дней после завершения такого периода (п. 1 ст. 209 НК РК).
Сроки выписки ЭСФ
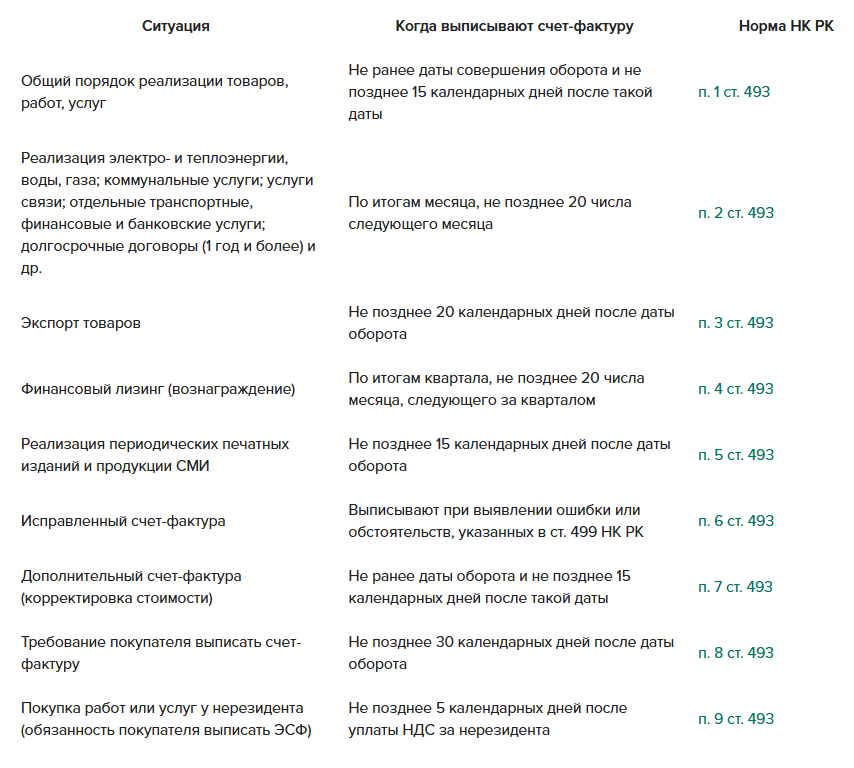
Сроки выписки счетов-фактур регулирует статья 493 НК РК. По отдельным операциям счет-фактуру выписывают не позднее 20 числа месяца, следующего за месяцем, на который приходится дата совершения оборота. Такой порядок действует, в частности, при реализации электрической и тепловой энергии, воды, газа, коммунальных услуг, услуг связи, ряда транспортных и экспедиционных услуг, облагаемых НДС банковских операций, а также по договорам сроком на один год и более с лицами, указанными в п. 1 ст. 131 НК РК.
При экспорте товаров счет-фактуру выписывают не позднее 20 календарных дней после даты совершения оборота. Если счет-фактуру оформляют по обращению получателя товаров, работ или услуг, сделать это нужно не позднее 30 календарных дней после даты совершения оборота.
Сроки выписки счетов-фактур
ЭСФ – основной документ для подтверждения оборота по реализации товаров, работ и услуг и для отражения НДС в налоговом учете. Счет-фактуру выписывают в электронной форме через информационную систему ИС ЭСФ (ст. 209 НК РК).
С 1 января 2026 года правила выписки ЭСФ применяются по новым Правилам, утвержденным приказом МФ РК № 629.
В какой форме выписывать счет-фактуру
Плательщики НДС при совершении оборота по реализации товаров, работ, услуг обязаны выписать счет-фактуру (ст. 491 НК РК).
Отдельные неплательщики НДС также обязаны выписывать счет-фактуру в случаях, прямо предусмотренных Кодексом. К ним относятся, в частности:
- налогоплательщики при реализации импортированных товаров;
- налогоплательщики при реализации товаров, поступивших и учтенных в модуле «Виртуальный склад»;
- налогоплательщики при оказании услуг международной перевозки грузов;
- иные лица, перечисленные в специальной норме НК РК для неплательщиков НДС.
ИП при реализации личного имущества счет-фактуру не выписывает, поскольку такая реализация не относится к предпринимательскому обороту.
Счет-фактуру на бумажном носителе можно выписать только в случаях, когда это прямо допускает Налоговый кодекс, а именно:
- по месту нахождения налогоплательщика отсутствует сеть телекоммуникаций общего пользования;
- выписка счета-фактуры в ИС ЭСФ невозможна из-за технических ошибок;
- выписка счетов-фактур в ИС ЭСФ приостановлена в соответствии со ст. 88 НК РК;
- счет-фактуру выписывают в период чрезвычайной ситуации или чрезвычайного положения.
После устранения технических ошибок либо после отмены приостановления бумажный счет-фактуру нужно ввести в ИС ЭСФ в течение 15 календарных дней. Если счет-фактуру выписали в период ЧС или ЧП, его надо ввести в ИС ЭСФ в течение 30 календарных дней после завершения такого периода (п. 1 ст. 209 НК РК).
Сроки выписки ЭСФ
Сроки выписки счетов-фактур регулирует статья 493 НК РК. По отдельным операциям счет-фактуру выписывают не позднее 20 числа месяца, следующего за месяцем, на который приходится дата совершения оборота. Такой порядок действует, в частности, при реализации электрической и тепловой энергии, воды, газа, коммунальных услуг, услуг связи, ряда транспортных и экспедиционных услуг, облагаемых НДС банковских операций, а также по договорам сроком на один год и более с лицами, указанными в п. 1 ст. 131 НК РК.
При экспорте товаров счет-фактуру выписывают не позднее 20 календарных дней после даты совершения оборота. Если счет-фактуру оформляют по обращению получателя товаров, работ или услуг, сделать это нужно не позднее 30 календарных дней после даты совершения оборота.
Сроки выписки счетов-фактур
Какой датой выписывать ЭСФ. Для целей выписки счета-фактуры дату совершения оборота определяйте по статье 460 НК РК. В строке 3 ЭСФ «Дата совершения оборота» указывают дату, определенную в соответствии со статьями 460 или 516 НК РК. Это прямо закреплено в новых Правилах выписки счета-фактуры.
Как выписать и подтвердить ЭАВР в ИС ЭСФ
Электронный акт выполненных работ (ЭАВР) – это учетный документ, оформленный в ИС ЭСФ. Для оформления ЭАВР в ИС ЭСФ поставщику необходимо:
Кроме того, покупатель (заказчик) должен подтвердить ЭАВР в системе. Для этого необходимо:
Признак происхождения товара в ЭСФ
При заполнении электронного счета-фактуры поставщик указывает признак происхождения товара, работ или услуг. Этот показатель показывает источник происхождения объекта реализации и помогает системе контролировать движение товаров на территории Республики Казахстан.
Поставщик указывает признак происхождения в разделе G «Данные по товарам, работам, услугам» в графе 2 «Признак происхождения товара, работ, услуг». Порядок заполнения устанавливают Правила выписки счета-фактуры и пояснения к форме ЭСФ, утвержденные приказом МФ РК № 629.
Какие признаки происхождения указывать
Признак происхождения зависит от того, произвели товар в Казахстане или ввезли его в страну, а также от того, входит ли товар в Перечень товаров с пониженными ставками пошлин.
Как выписать и подтвердить ЭАВР в ИС ЭСФ
Электронный акт выполненных работ (ЭАВР) – это учетный документ, оформленный в ИС ЭСФ. Для оформления ЭАВР в ИС ЭСФ поставщику необходимо:
- авторизоваться на портале;
- выбрать модуль «Акты выполненных работ» (отразится Журнал АВР);
- нажать кнопку «Создать АВР»;
- заполнить необходимые поля (дата выписки, БИН, реквизиты исполнителя и заказчика и т. д);
- оформленный ЭАВР можно сохранить в Черновик, отправить на подтверждение, либо закрыть форму.
Кроме того, покупатель (заказчик) должен подтвердить ЭАВР в системе. Для этого необходимо:
- авторизоваться на портале;
- выбрать модуль «Акты выполненных работ» (отразится Журнал АВР);
- выбрать АВР со статусом «Не просмотрен» и нажать на кнопку «Открыть»;
- после просмотра документ можно подтвердить с помощью кнопки «Подтвердить» (сделать это можно как из Журнала, так и находясь в открытой форме ЭАВР);
- подтвержденный ЭАВР нужно подтвердить своей ЭЦП, при этом документ получает статус «Подтвержден».
Признак происхождения товара в ЭСФ
При заполнении электронного счета-фактуры поставщик указывает признак происхождения товара, работ или услуг. Этот показатель показывает источник происхождения объекта реализации и помогает системе контролировать движение товаров на территории Республики Казахстан.
Поставщик указывает признак происхождения в разделе G «Данные по товарам, работам, услугам» в графе 2 «Признак происхождения товара, работ, услуг». Порядок заполнения устанавливают Правила выписки счета-фактуры и пояснения к форме ЭСФ, утвержденные приказом МФ РК № 629.
Какие признаки происхождения указывать
Признак происхождения зависит от того, произвели товар в Казахстане или ввезли его в страну, а также от того, входит ли товар в Перечень товаров с пониженными ставками пошлин.
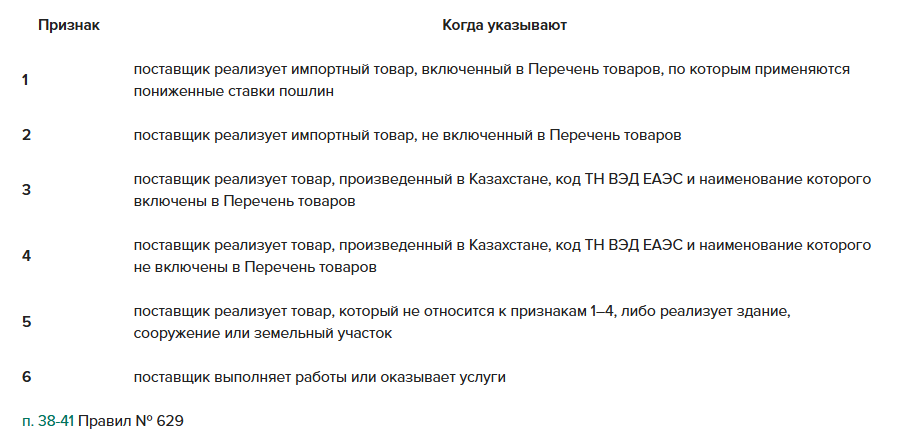
Поставщик обязан заполнить графу «Признак происхождения товара, работ, услуг» при оформлении ЭСФ.
На практике чаще всего используют признаки 1–4. Признак 5 применяют в исключительных случаях, например при реализации недвижимости или объектов, которые не относятся к товарам импортного или казахстанского происхождения.
Как заполнить другие графы раздела G
После того как поставщик выбрал признак происхождения, он заполняет остальные графы раздела G в зависимости от выбранного признака.
Графа 3 «Наименование товаров, работ, услуг».
Поставщик указывает наименование реализуемых товаров, работ или услуг, которое использует в своей учетной системе. Эту графу заполняют для признаков 3, 4, 5 и 6.
Графа 4 «Наименование товаров в соответствии с декларацией на товары или заявлением о ввозе».
Поставщик указывает наименование товара из декларации на товары или заявления о ввозе товаров и уплате косвенных налогов. Эту графу заполняют для товаров с признаками 1 и 2.
Графа 5 «Код товара ТН ВЭД ЕАЭС».
Поставщик указывает код ТН ВЭД ЕАЭС.
Для импортных товаров с признаками 1 и 2 код берут из декларации на товары или заявления о ввозе.
Графу также заполняют для товаров с признаками 3, а для признаков 4 и 5 – при экспорте товаров в государства ЕАЭС.
Какие документы указывать при признаке происхождения товара
В графе 18 «№ декларации на товары, заявления о ввозе товаров и уплате косвенных налогов, сопроводительной накладной на товары, СТ-1 или СТ-KZ» поставщик указывает номер документа, который подтверждает импорт или происхождение товара.
На практике чаще всего используют признаки 1–4. Признак 5 применяют в исключительных случаях, например при реализации недвижимости или объектов, которые не относятся к товарам импортного или казахстанского происхождения.
Как заполнить другие графы раздела G
После того как поставщик выбрал признак происхождения, он заполняет остальные графы раздела G в зависимости от выбранного признака.
Графа 3 «Наименование товаров, работ, услуг».
Поставщик указывает наименование реализуемых товаров, работ или услуг, которое использует в своей учетной системе. Эту графу заполняют для признаков 3, 4, 5 и 6.
Графа 4 «Наименование товаров в соответствии с декларацией на товары или заявлением о ввозе».
Поставщик указывает наименование товара из декларации на товары или заявления о ввозе товаров и уплате косвенных налогов. Эту графу заполняют для товаров с признаками 1 и 2.
Графа 5 «Код товара ТН ВЭД ЕАЭС».
Поставщик указывает код ТН ВЭД ЕАЭС.
Для импортных товаров с признаками 1 и 2 код берут из декларации на товары или заявления о ввозе.
Графу также заполняют для товаров с признаками 3, а для признаков 4 и 5 – при экспорте товаров в государства ЕАЭС.
Какие документы указывать при признаке происхождения товара
В графе 18 «№ декларации на товары, заявления о ввозе товаров и уплате косвенных налогов, сопроводительной накладной на товары, СТ-1 или СТ-KZ» поставщик указывает номер документа, который подтверждает импорт или происхождение товара.
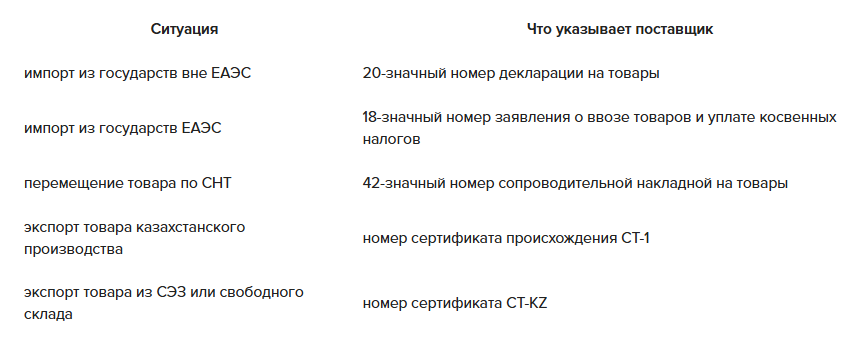
Поставщик заполняет графу 18 для товаров с признаками 1, 2 и 3. Для товаров казахстанского производства графу заполняют только при экспорте в государства ЕАЭС.
Графа 19 «Номер товарной позиции» содержит номер строки товара из декларации на товары или заявления о ввозе. Эту графу заполняют только для товаров с признаками 1 и 2.
Если поставщик оформляет реализацию через модуль «Виртуальный склад», система заполняет графы с наименованием и регистрационными номерами автоматически.
Такой порядок заполнения помогает правильно указать происхождение товара и избежать ошибок при регистрации ЭСФ.
Когда указывают сертификат СТ-KZ в ЭСФ
Несмотря на переход на Реестр казахстанских товаропроизводителей, сертификат СТ-KZ полностью не отменили. Его продолжают применять в отдельных случаях, связанных с перемещением товаров из специальных таможенных режимов.
С 1 января 2026 года сертификат СТ-KZ не подтверждает статус казахстанского производителя. Для государственных закупок и мер государственной поддержки используют выписку из Реестра КТП. Однако сертификат СТ-KZ продолжают ...
Графа 19 «Номер товарной позиции» содержит номер строки товара из декларации на товары или заявления о ввозе. Эту графу заполняют только для товаров с признаками 1 и 2.
Если поставщик оформляет реализацию через модуль «Виртуальный склад», система заполняет графы с наименованием и регистрационными номерами автоматически.
Такой порядок заполнения помогает правильно указать происхождение товара и избежать ошибок при регистрации ЭСФ.
Когда указывают сертификат СТ-KZ в ЭСФ
Несмотря на переход на Реестр казахстанских товаропроизводителей, сертификат СТ-KZ полностью не отменили. Его продолжают применять в отдельных случаях, связанных с перемещением товаров из специальных таможенных режимов.
С 1 января 2026 года сертификат СТ-KZ не подтверждает статус казахстанского производителя. Для государственных закупок и мер государственной поддержки используют выписку из Реестра КТП. Однако сертификат СТ-KZ продолжают ...
Источник публикации: Актион МЦФЭР
