


Ужесточены требования к главному бухгалтеру организации публичного интереса: что проверить сейчас
С января 2026 года действуют обновлённые критерии оценки степени риска: отсутствие у главного бухгалтера организации публичного интереса сертификата, членства в ПОБ или регулярного повышения квалификации считается грубым нарушением. А это – 100 баллов риска и автоматическое включение компании в график проверок. Разбираем, что прямо сейчас нужно проверить руководителю и бухгалтерии.
Какие требования установлены к главному бухгалтеру организации публичного интереса
Руководителем бухгалтерской службы – является главный бухгалтер.
На должность главного бухгалтера организации публичного интереса, филиала банка – нерезидента Республики Казахстан, филиала страховой (перестраховочной) организации – нерезидента Республики Казахстан, филиала страхового брокера – нерезидента Республики Казахстан назначается профессиональный бухгалтер (ст. 9 Закона о бухгалтерском учете и финансовой отчетности).
Квалификационные требования к профессильнальному бухгалтеру. Тот, на кого возлагается ведение бухучета (например, главный бухгалтер), должен отвечать следующим требованиям:
Профессиональный бухгалтер – физическое лицо, имеющее сертификат профессионального бухгалтера и являющееся членом профессиональной организации (пп. 8) ст. 1 Закона РК от 28 февраля 2007 года № 234-III «О бухгалтерском учёте и финансовой отчётности»). Членство – обязательный элемент статуса, а не дополнение к сертификату.
Кто подписывает отчётность. Финансовая отчётность организации публичного интереса подписывается руководством и главным бухгалтером, являющимся профессиональным бухгалтером (п. 4 ст. 15 Закона № 234-III).
Нельзя передать учёт на сторону. На организации публичного интереса не распространяется право передать ведение бухгалтерского учёта и составление отчётности бухгалтерской или аудиторской организации либо профессиональному бухгалтеру, а также вести учёт лично руководителем (п. 2 ст. 8 Закона № 234-III). Соответственно, обойти требование через договор аутсорсинга нельзя.
Повышение квалификации. Порядок установлен Правилами повышения квалификации профессиональных бухгалтеров, утверждёнными приказом Заместителя Премьер-Министра РК – Министра финансов РК от 25 июня 2014 года № 290. Приказом Министра финансов РК от 12 мая 2026 года № 300 пункт 6 Правил изложен в новой редакции: обязательные часы курса включают изучение теоретических и практических вопросов по международным и национальным стандартам финансовой отчётности, законодательства о бухгалтерском учёте и финансовой отчётности и других вопросов в области экономики, финансов, аудита, менеджмента, налогового, гражданского, банковского, страхового и социального законодательства и цифровизацию учётных процессов.
Организации публичного интереса
Организации публичного интереса – это компании и организации, для которых законодательство устанавливает повышенные требования к бухгалтерскому учёту и квалификации главного бухгалтера.
К ОПИ относятся (пп. 7 ст. 1 Закона о бухгалтерском учете), в частности:
Что изменилось
Совместным приказом Министра финансов РК от 6 ноября 2025 года № 676 и исполняющего обязанности Министра национальной экономики РК от 7 ноября 2025 года № 120 изложены в новой редакции приложения 1 и 3 к Критериям оценки степени риска и приложения 2 и 5 к совместному приказу Министра финансов РК от 2 апреля 2021 года № 298 и Министра национальной экономики РК от 21 апреля 2021 года № 45. Приказ вводится в действие по истечении шестидесяти календарных дней после дня первого официального опубликования.
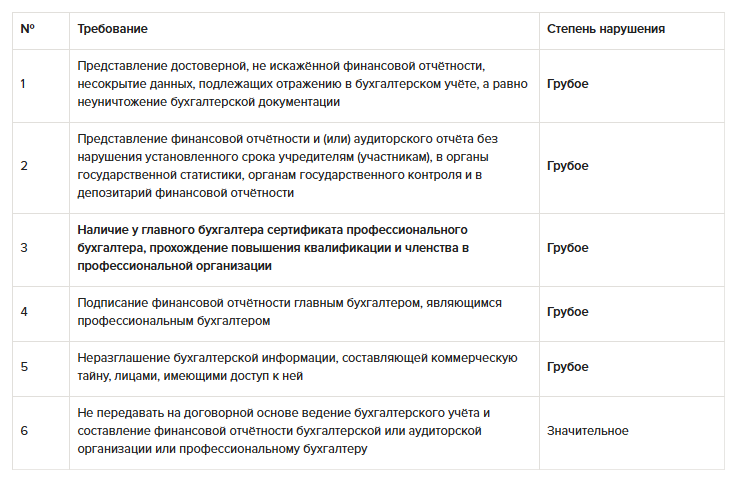
Главное для организаций публичного интереса: требование к главному бухгалтеру теперь сформулировано как единое, состоящее из трёх элементов, и отнесено к грубым нарушениям.
Требования к организациям публичного интереса и степень нарушения
Ольга Узакова
Руководитель ТН-Главбух, Профессиональный бухгалтер РК
Какие требования установлены к главному бухгалтеру организации публичного интереса
Руководителем бухгалтерской службы – является главный бухгалтер.
На должность главного бухгалтера организации публичного интереса, филиала банка – нерезидента Республики Казахстан, филиала страховой (перестраховочной) организации – нерезидента Республики Казахстан, филиала страхового брокера – нерезидента Республики Казахстан назначается профессиональный бухгалтер (ст. 9 Закона о бухгалтерском учете и финансовой отчетности).
Квалификационные требования к профессильнальному бухгалтеру. Тот, на кого возлагается ведение бухучета (например, главный бухгалтер), должен отвечать следующим требованиям:
- иметь высшее образование (причем необязательно по профессии) (п. 2Приказа МИНФИН РК от 13.12.2007 № 455 Об утверждении Квалификационных требований, предъявляемых к профессиональным бухгалтерам) ;
- стаж работы не менее последних трех лет в области бухгалтерской, экономической, финансовой, аудиторской, контрольно-ревизионной, учетно-аналитической работы или в области научно-преподавательской деятельности по бухгалтерскому учету и аудиту в учебных заведениях высшего, послесреднего, технического и профессионального образования (п. 3 Приказа МИНФИН РК от 13.12.2007 № 455).
Профессиональный бухгалтер – физическое лицо, имеющее сертификат профессионального бухгалтера и являющееся членом профессиональной организации (пп. 8) ст. 1 Закона РК от 28 февраля 2007 года № 234-III «О бухгалтерском учёте и финансовой отчётности»). Членство – обязательный элемент статуса, а не дополнение к сертификату.
Кто подписывает отчётность. Финансовая отчётность организации публичного интереса подписывается руководством и главным бухгалтером, являющимся профессиональным бухгалтером (п. 4 ст. 15 Закона № 234-III).
Нельзя передать учёт на сторону. На организации публичного интереса не распространяется право передать ведение бухгалтерского учёта и составление отчётности бухгалтерской или аудиторской организации либо профессиональному бухгалтеру, а также вести учёт лично руководителем (п. 2 ст. 8 Закона № 234-III). Соответственно, обойти требование через договор аутсорсинга нельзя.
Повышение квалификации. Порядок установлен Правилами повышения квалификации профессиональных бухгалтеров, утверждёнными приказом Заместителя Премьер-Министра РК – Министра финансов РК от 25 июня 2014 года № 290. Приказом Министра финансов РК от 12 мая 2026 года № 300 пункт 6 Правил изложен в новой редакции: обязательные часы курса включают изучение теоретических и практических вопросов по международным и национальным стандартам финансовой отчётности, законодательства о бухгалтерском учёте и финансовой отчётности и других вопросов в области экономики, финансов, аудита, менеджмента, налогового, гражданского, банковского, страхового и социального законодательства и цифровизацию учётных процессов.
Организации публичного интереса
Организации публичного интереса – это компании и организации, для которых законодательство устанавливает повышенные требования к бухгалтерскому учёту и квалификации главного бухгалтера.
К ОПИ относятся (пп. 7 ст. 1 Закона о бухгалтерском учете), в частности:
- акционерные общества (АО), кроме некоммерческих;
- финансовые организации – банки, страховые и другие организации финансового сектора, с установленными законом исключениями;
- организации-недропользователи, кроме добывающих общераспространённые полезные ископаемые;
- государственные предприятия, основанные на праве хозяйственного ведения;
- организации с участием государства в уставном капитале, а также их дочерние и зависимые организации;
- субъекты государственной монополии и специального права;
- застройщики и уполномоченные компании, работающие в сфере долевого жилищного строительства;
- хлебоприёмные предприятия;
- фонды целевого капитала.
Что изменилось
Совместным приказом Министра финансов РК от 6 ноября 2025 года № 676 и исполняющего обязанности Министра национальной экономики РК от 7 ноября 2025 года № 120 изложены в новой редакции приложения 1 и 3 к Критериям оценки степени риска и приложения 2 и 5 к совместному приказу Министра финансов РК от 2 апреля 2021 года № 298 и Министра национальной экономики РК от 21 апреля 2021 года № 45. Приказ вводится в действие по истечении шестидесяти календарных дней после дня первого официального опубликования.
Главное для организаций публичного интереса: требование к главному бухгалтеру теперь сформулировано как единое, состоящее из трёх элементов, и отнесено к грубым нарушениям.
Требования к организациям публичного интереса и степень нарушения
Как это отразится на плановом контроле
Приложение 3 к Критериям, также изложенное в новой редакции, определяет субъективные критерии для организаций публичного интереса. Достаточно одного факта, чтобы организация попала в полугодовой список профилактического контроля с посещением.
Организация включается в такой список, если выявлено назначение главным бухгалтером лица без сертификата профессионального бухгалтера; подписание финансовой отчётности главным бухгалтером, не являющимся профессиональным бухгалтером; оценка меньше «4» по результатам внешнего контроля качества аудиторского отчёта; аудиторское заключение с отрицательным мнением или отказом от выражения мнения; отрицательный финансовый результат; снижение совокупного годового дохода на 50 и более процентов к предыдущему периоду; увеличение кредиторской задолженности на 50 и более процентов к предыдущему периоду.
Отдельно стоит нарушение срока представления финансовой отчётности либо её непредставление без уважительной причины: по этому показателю сразу присваивается 100 баллов – максимальный удельный вес.
Источник информации по всем показателям один – результаты мониторинга отчётности и сведений, которые организация представляет сама, в том числе через депозитарий финансовой отчётности. То есть основанием для включения в список служат данные, сданные самой организацией, а расчёт показателя степени риска производится в депозитарии в автоматизированном режиме (пункт 17 Критериев).
Обратите внимание: три показателя из восьми не связаны с нарушениями напрямую – убыток, падение дохода и рост кредиторской задолженности. Организация может не допустить ни одного нарушения и всё равно попасть в список по финансовым показателям. Тем важнее закрыть позиции, которые полностью зависят от работодателя, – статус главного бухгалтера и сроки сдачи отчётности.
Ответственность за несоответствие главного бухгалтера установленным требованиям
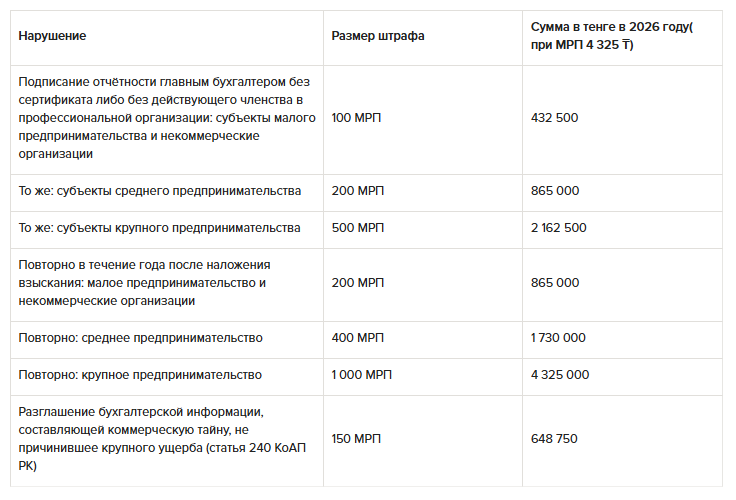
Отдельного состава за отсутствие у главного бухгалтера сертификата или членства в профессиональной организации Кодекс Республики Казахстан об административных правонарушениях не содержит. Ответственность наступает за подписание финансовой отчётности лицом, не являющимся профессиональным бухгалтером, – это самостоятельный состав нарушения по пп. 4) п. 1 ст. 239 КоАП РК.
Поскольку профессиональным бухгалтером признаётся лицо, имеющее сертификат и состоящее в профессиональной организации, утрата любого из этих элементов означает утрату статуса. Отчётность, подписанная таким главным бухгалтером, влечёт штраф на юридическое лицо.
Отдельный состав образует разглашение бухгалтерской информации, составляющей коммерческую тайну, лицами, имеющими к ней доступ (ст. 240 КоАП РК). Это требование также включено в проверочный лист.
Санкции по статьям 239 и 240 КоАП РК
Что проверить сейчас работодателю
По главному бухгалтеру. Сертификат профессионального бухгалтера – оригинал и реквизиты выдавшей организации. Действующее членство в аккредитованной профессиональной организации на текущую дату, а не на дату приёма на работу. Документы о прохождении повышения квалификации за каждый год, включая последний.
По отчётности. Кто фактически подписал последнюю сданную финансовую отчётность и соответствовал ли он статусу профессионального бухгалтера на дату подписания. Соблюдены ли сроки представления отчётности всем получателям: учредителям, органам государственной статистики, органам государственного контроля и в депозитарий.
По кадровым документам. Есть ли в должностной инструкции и трудовом договоре главного бухгалтера требование поддерживать статус профессионального бухгалтера и представлять работодателю подтверждающие документы. Кто исполняет обязанности главного бухгалтера в период его отсутствия и соответствует ли это лицо тем же требованиям – отчётность, подписанная замещающим лицом без статуса, создаёт то же нарушение.
По организации учёта. Не передан ли учёт на аутсорсинг: для организаций ...
Источник публикации: Актион МЦФЭР
Источник изображения: Magnific
