


Как вести учет нематериальных активов
Практически в каждой компании, независимо от ее организационно-правовой формы и осуществляемого вида деятельности имеются долгосрочные активы в качестве нематериального актива.
Нематериальный актив (НМА) – идентифицируемый немонетарный актив, не имеющий физической формы, соответствующий таким критериям, как:
Иными словами НМА, это идентифицируемый неденежный актив, не имеющий физической формы, удерживаемый для использования в производстве или поставке товаров или услуг в целях сдачи в аренду другим сторонам или в административных целях.
Примеры НМА:
Оценка НМА в момент признания. Определение первоначальной стоимости НМА
Признание НМА производится в соответствии с применяемым стандартом финансовой отчетности НСФО, МСФО для МСБ, МСФО (IAS) 38.
НСФО: для определения нематериального актива, необходимо соответствие критериям признания, то есть идентифицируемости, контролю над ресурсами и наличию будущих экономических выгод. Если нематериальный объект не отвечает определению нематериального актива, затраты на его покупку или внутреннее производство признаются расходами в момент их возникновения (п. 14 НСФО).
НМА идентифицируется, если:
Контроль над нематериальными активами означает:
Будущие экономические выгоды, поступающие от нематериального актива, включают доход от реализации продукции или услуг, экономию затрат или другие выгоды, являющиеся результатом использования актива субъекта.
МСФО для МСБ: предприятие должно признать НМА в качестве актива только тогда, когда:
МСФО (IAS) 38: для признания статьи в качестве нематериального актива предприятие должно продемонстрировать, что эта статья отвечает:
То есть НМА подлежит признанию тогда и только тогда, когда:
Если объект не отвечает определению НА, затраты на его покупку или внутреннее производство признаются как расход тогда, когда они были понесены.
НМА идентифицируем, если:
Контроль означает право на получение будущих экономических выгод от использования нематериального актива.
К будущим экономическим выгодам, проистекающим из нематериального актива, могут относиться выручка от продажи продуктов или услуг, снижение затрат или другие выгоды, возникающие от использования актива предприятием.
Таким образом, независимо от применяемого стандарта финансовой отчетности признание НМА основано на трех ключевых критериях:
Какие объекты не признаются нематериальными активами
Не все затраты, связанные с приобретением или созданием объектов интеллектуальной собственности, могут быть признаны нематериальными активами.
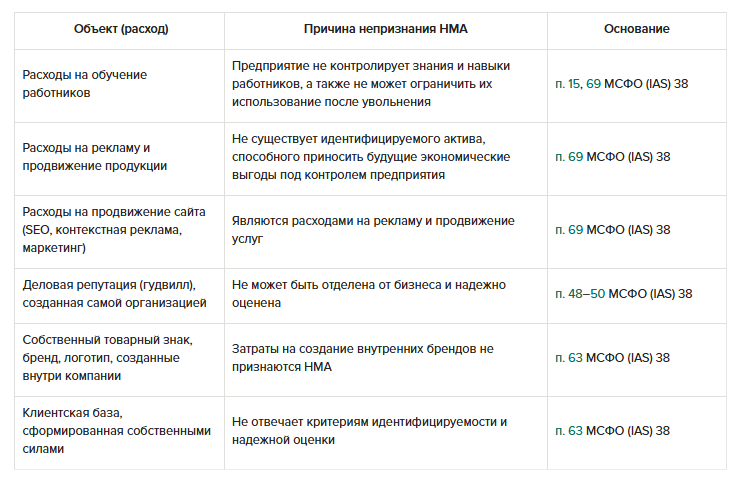
В соответствии с МСФО (IAS) 38 отдельные расходы независимо от их величины признаются расходами периода, поскольку не отвечают критериям признания нематериального актива.
К таким расходам относятся:
Айнур Абдульдинова
эксперт ЭС «ACTUALIS: Главбух», Профессиональный бухгалтер РК, Налоговый консультант РК, директор ТОО «ВТА Company»
Нематериальный актив (НМА) – идентифицируемый немонетарный актив, не имеющий физической формы, соответствующий таким критериям, как:
- идентифицируемость
- контроль над ресурсами
- наличие будущих экономических выгод (п. 18 МСФО (IAS) 38).
Иными словами НМА, это идентифицируемый неденежный актив, не имеющий физической формы, удерживаемый для использования в производстве или поставке товаров или услуг в целях сдачи в аренду другим сторонам или в административных целях.
Примеры НМА:
- лицензионные соглашения;
- программное обеспечение;
- патенты;
- товарные знаки;
- авторские права;
- гудвилл;
- деловая репутация компании и т.п.
Оценка НМА в момент признания. Определение первоначальной стоимости НМА
Признание НМА производится в соответствии с применяемым стандартом финансовой отчетности НСФО, МСФО для МСБ, МСФО (IAS) 38.
НСФО: для определения нематериального актива, необходимо соответствие критериям признания, то есть идентифицируемости, контролю над ресурсами и наличию будущих экономических выгод. Если нематериальный объект не отвечает определению нематериального актива, затраты на его покупку или внутреннее производство признаются расходами в момент их возникновения (п. 14 НСФО).
НМА идентифицируется, если:
- у субъекта есть возможность его продать, сдать в аренду или обменять, либо отдельно, либо вместе со связанным активом или обязательством;
- он возникает из юридических прав, независимо от того, являются ли они передаваемыми или отделяемыми от субъекта или от других прав и обязательств.
Контроль над нематериальными активами означает:
- право на получение будущих экономических выгод от использования нематериального актива (например, право, оформленное юридическими документами - патент, лицензия);
- возможность запретить доступ других лиц к выгодам от использования нематериального актива (например, посредством юридической ответственности за разглашение коммерческой тайны).
Будущие экономические выгоды, поступающие от нематериального актива, включают доход от реализации продукции или услуг, экономию затрат или другие выгоды, являющиеся результатом использования актива субъекта.
МСФО для МСБ: предприятие должно признать НМА в качестве актива только тогда, когда:
- вероятно, что ожидаемые будущие экономические выгоды, относящиеся к этому активу, поступят в предприятие;
- стоимость актива может быть надежно оценена; и
- сам актив не является результатом затрат, понесенных предприятием в связи с образованием нематериальной статьи (п. 8.4 МСФО для МСБ).
МСФО (IAS) 38: для признания статьи в качестве нематериального актива предприятие должно продемонстрировать, что эта статья отвечает:
- определению НМА, а именно, критериям идентифицируемости, контроля над ресурсом и наличия будущих экономических выгод.
- критериям признания.
То есть НМА подлежит признанию тогда и только тогда, когда:
- существует вероятность того, что предприятие получит ожидаемые будущие экономические выгоды, проистекающие из актива;
- себестоимость актива можно надежно оценить (п. 18 МСФО (IAS) 38).
Если объект не отвечает определению НА, затраты на его покупку или внутреннее производство признаются как расход тогда, когда они были понесены.
НМА идентифицируем, если:
- его можно отделить от организации, то есть если организация может его продать, сдать в аренду или обменять, либо отдельно, либо вместе со связанным с ним договором, активом или обязательством; или
- он возникает из юридических прав, независимо от того, являются ли они передаваемыми или отделяемыми от организации или от других прав и обязательств.
Контроль означает право на получение будущих экономических выгод от использования нематериального актива.
К будущим экономическим выгодам, проистекающим из нематериального актива, могут относиться выручка от продажи продуктов или услуг, снижение затрат или другие выгоды, возникающие от использования актива предприятием.
Таким образом, независимо от применяемого стандарта финансовой отчетности признание НМА основано на трех ключевых критериях:
- идентифицируемость;
- контроль;
- будущие экономические выгоды.
Какие объекты не признаются нематериальными активами
Не все затраты, связанные с приобретением или созданием объектов интеллектуальной собственности, могут быть признаны нематериальными активами.
В соответствии с МСФО (IAS) 38 отдельные расходы независимо от их величины признаются расходами периода, поскольку не отвечают критериям признания нематериального актива.
К таким расходам относятся:
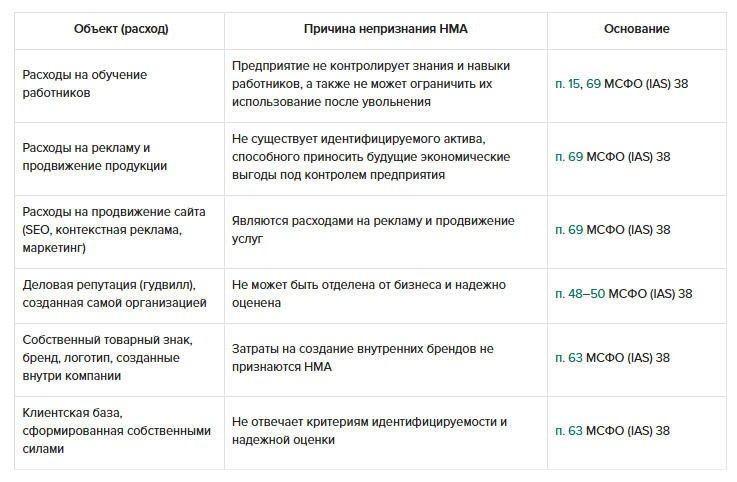
Следует обратить внимание, что указанные ограничения распространяются только на объекты, созданные самой организацией.
Например, если компания приобрела товарный знак, патент, лицензию, программное обеспечение или клиентскую базу у другого лица и выполняются критерии признания, такие объекты могут быть признаны нематериальными активами в соответствии с МСФО (IAS) 38.
Например, если компания приобрела товарный знак, патент, лицензию, программное обеспечение или клиентскую базу у другого лица и выполняются критерии признания, такие объекты могут быть признаны нематериальными активами в соответствии с МСФО (IAS) 38.
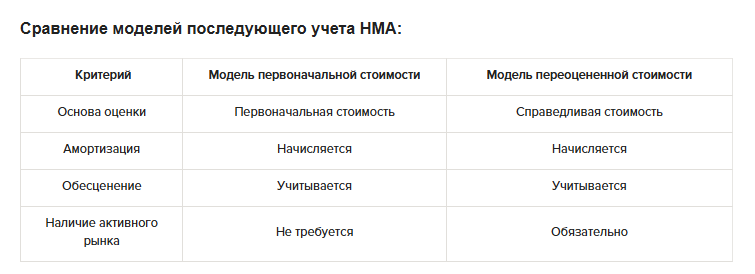
Оценка НМА после признания
После первоначального признания нематериального актива организация должна выбрать один из двух способов его последующего учета:
Выбранный способ закрепляется в учетной политике организации и применяется последовательно ко всему классу нематериальных активов (п. 72 МСФО (IAS) 38).
Модель учета по первоначальной стоимости
При применении данной модели нематериальный актив после первоначального признания отражается по:
Именно эта модель применяется большинством организаций на практике.
Модель учета по переоцененной стоимости
При выборе данной модели нематериальный актив отражается по переоцененной стоимости, представляющей собой его справедливую стоимость на дату переоценки за вычетом последующей накопленной амортизации и накопленных убытков от обесценения.
Однако применять данную модель можно только при наличии активного рынка соответствующего нематериального актива (п. 75 МСФО (IAS) 38).
Если актив учитывается по переоцененной стоимости, то все остальные активы этого же класса также должны учитываться по данной модели, если только для отдельных объектов отсутствует активный рынок.
Переоценка должна проводиться с такой периодичностью, чтобы балансовая стоимость актива существенно не отличалась от его справедливой стоимости на отчетную дату (п. 75–80 МСФО (IAS) 38).
После первоначального признания нематериального актива организация должна выбрать один из двух способов его последующего учета:
- модель учета по первоначальной стоимости;
- модель учета по переоцененной стоимости.
Выбранный способ закрепляется в учетной политике организации и применяется последовательно ко всему классу нематериальных активов (п. 72 МСФО (IAS) 38).
Модель учета по первоначальной стоимости
При применении данной модели нематериальный актив после первоначального признания отражается по:
- первоначальной стоимости;
- за вычетом накопленной амортизации;
- за вычетом накопленных убытков от обесценения.
Именно эта модель применяется большинством организаций на практике.
Модель учета по переоцененной стоимости
При выборе данной модели нематериальный актив отражается по переоцененной стоимости, представляющей собой его справедливую стоимость на дату переоценки за вычетом последующей накопленной амортизации и накопленных убытков от обесценения.
Однако применять данную модель можно только при наличии активного рынка соответствующего нематериального актива (п. 75 МСФО (IAS) 38).
Если актив учитывается по переоцененной стоимости, то все остальные активы этого же класса также должны учитываться по данной модели, если только для отдельных объектов отсутствует активный рынок.
Переоценка должна проводиться с такой периодичностью, чтобы балансовая стоимость актива существенно не отличалась от его справедливой стоимости на отчетную дату (п. 75–80 МСФО (IAS) 38).
Внимание
Отсутствие активного рынка ограничивает переоценку
На практике модель учета по переоцененной стоимости применяется крайне редко. Это связано с тем, что для большинства нематериальных активов отсутствует активный рынок, наличие которого является обязательным условием проведения переоценки.
Когда переоценка невозможна
Для большинства объектов интеллектуальной собственности активный рынок отсутствует, поскольку каждый такой объект является уникальным.
В связи с этим, как правило, не подлежат переоценке:
Следовательно, большинство организаций учитывает нематериальные активы по первоначальной стоимости.
Для большинства объектов интеллектуальной собственности активный рынок отсутствует, поскольку каждый такой объект является уникальным.
В связи с этим, как правило, не подлежат переоценке:
- программное обеспечение;
- лицензии;
- товарные знаки;
- бренды;
- патенты;
- авторские права;
- доменные имена;
- клиентские базы.
Следовательно, большинство организаций учитывает нематериальные активы по первоначальной стоимости.
В качестве своей учетной политики организация должна выбрать либо модель учета по первоначальной стоимости, либо модель учета по переоцененной стоимости. Если НМА учитывается с использованием модели учета по переоцененной стоимости, все прочие активы одного с ним класса также должны учитываться с использованием той же модели, за исключением случаев отсутствия активного рынка для этих активов.
Модель учета по первоначальной стоимости предполагает, что после первоначального признания НМА должен учитываться по его первоначальной стоимости за вычетом сумм накопленной амортизации и накопленных убытков от обесценения.
Модель учета по переоцененной стоимости предполагает, что после первоначального признания НМА должен учитываться по переоцененной стоимости, представляющей собой его справедливую стоимость на дату переоценки за вычетом последующей накопленной амортизации и последующих накопленных убытков от обесценения. В целях переоценки, предусмотренной настоящим стандартом, справедливая стоимость должна оцениваться с использованием данных активного рынка. Переоценка должна проводиться с достаточной регулярностью, чтобы не допустить существенного отличия балансовой стоимости на дату окончания отчетного периода от той, которая была бы определена с использованием справедливой стоимости по состоянию на дату окончания отчетного периода.
Прекращение использования и выбытие НМА
Признание НМА прекращается:
Прибыль или убыток, возникающие в результате прекращения признания нематериального актива, определяются как разница между чистыми поступлениями от выбытия, если таковые имеют место, и балансовой стоимостью данного актива. Они подлежат признанию в составе прибыли или убытка в момент прекращения признания актива.
Амортизация НМА
Амортизация НМА начисляется на регулярной основе в течение срока его полезной службы. Амортизация должна начинаться, когда актив доступен для использования. Поскольку будущие экономические выгоды, заключенные в нематериальном активе, потребляются с течением времени, балансовая величина актива сокращается для отражения такого потребления. Это достигается путем систематического списания первоначальной стоимости или переоцененной стоимости актива в качестве расхода, за вычетом ликвидационной стоимости, на протяжении срока полезной службы актива. Амортизация признается независимо от того, имелось или не имелось увеличение, например, в справедливой стоимости или возмещаемой величине актива.
Важно для начисления амортизации определить срок полезного использования нематериального актива.
Срок полезного использования НМА может быть конечным (составляет определенный период), либо неопределенным (если все факторы указывают на отсутствие ограничения по периоду, в течение которого актив будет приносить для предприятия приток денежных средств). НМА с неопределенным сроком использования подлежат ежегодному тесту на обесценение.
Амортизации подлежит НМА, срок полезного использования которого является конечным. Соответственно, НМА, с неопределенным сроком полезного использования не амортизируется.
При определении срока полезной службы актива должны учитываться многие факторы:
Компьютерное программное обеспечение и многие другие НМА чувствительны к технологическому устареванию, принимая во внимание быстроту изменений в технологиях. Поэтому весьма вероятно, что срок полезной службы таких НМА будет коротким.
Метод амортизации НМА зависит от ...
Модель учета по первоначальной стоимости предполагает, что после первоначального признания НМА должен учитываться по его первоначальной стоимости за вычетом сумм накопленной амортизации и накопленных убытков от обесценения.
Модель учета по переоцененной стоимости предполагает, что после первоначального признания НМА должен учитываться по переоцененной стоимости, представляющей собой его справедливую стоимость на дату переоценки за вычетом последующей накопленной амортизации и последующих накопленных убытков от обесценения. В целях переоценки, предусмотренной настоящим стандартом, справедливая стоимость должна оцениваться с использованием данных активного рынка. Переоценка должна проводиться с достаточной регулярностью, чтобы не допустить существенного отличия балансовой стоимости на дату окончания отчетного периода от той, которая была бы определена с использованием справедливой стоимости по состоянию на дату окончания отчетного периода.
Прекращение использования и выбытие НМА
Признание НМА прекращается:
- при его выбытии; или
- когда от его использования или выбытия не ожидается никаких будущих экономических выгод.
Прибыль или убыток, возникающие в результате прекращения признания нематериального актива, определяются как разница между чистыми поступлениями от выбытия, если таковые имеют место, и балансовой стоимостью данного актива. Они подлежат признанию в составе прибыли или убытка в момент прекращения признания актива.
Амортизация НМА
Амортизация НМА начисляется на регулярной основе в течение срока его полезной службы. Амортизация должна начинаться, когда актив доступен для использования. Поскольку будущие экономические выгоды, заключенные в нематериальном активе, потребляются с течением времени, балансовая величина актива сокращается для отражения такого потребления. Это достигается путем систематического списания первоначальной стоимости или переоцененной стоимости актива в качестве расхода, за вычетом ликвидационной стоимости, на протяжении срока полезной службы актива. Амортизация признается независимо от того, имелось или не имелось увеличение, например, в справедливой стоимости или возмещаемой величине актива.
Важно для начисления амортизации определить срок полезного использования нематериального актива.
Срок полезного использования НМА может быть конечным (составляет определенный период), либо неопределенным (если все факторы указывают на отсутствие ограничения по периоду, в течение которого актив будет приносить для предприятия приток денежных средств). НМА с неопределенным сроком использования подлежат ежегодному тесту на обесценение.
Амортизации подлежит НМА, срок полезного использования которого является конечным. Соответственно, НМА, с неопределенным сроком полезного использования не амортизируется.
При определении срока полезной службы актива должны учитываться многие факторы:
- предполагаемый способ использования актива компанией, а также оценка возможности эффективного управления активом другой командой управляющих компании;
- характерный жизненный цикл актива;
- технические, технологические или другие типы устаревания;
- стабильность отрасли, в которой используется актив, и изменения в рыночном спросе на товары или услуги, получаемые в результате использования актива;
- предполагаемые действия конкурентов;
- величина (уровень) затрат на улучшение актива, необходимых для получения будущих экономических выгод от актива, а также возможности и намерения компании по достижению такого уровня затрат;
- период осуществления контроля над активом, а также юридические или аналогичные ограничения на использование актива, такие как даты истечения соответствующих договоров аренды;
- зависит ли срок полезной службы актива от сроков полезной службы других активов компании.
Компьютерное программное обеспечение и многие другие НМА чувствительны к технологическому устареванию, принимая во внимание быстроту изменений в технологиях. Поэтому весьма вероятно, что срок полезной службы таких НМА будет коротким.
Метод амортизации НМА зависит от ...
Источник публикации: Актион МЦФЭР
Источник изображения: Magnific
