


Порог по НДС и дробление бизнеса в 2026 году: постановка на учёт, риски и защита
Снижение порога по НДС до 10 000 МРП и сквозной цифровой контроль КГД сделали тему дробления бизнеса главной зоной риска 2026 года. Ошибиться может даже добросовестный бухгалтер, если контролирует оборот по ОСВ, а не по отдельному регистру. В рекомендации – пошаговый алгоритм расчета лимита, официальные критерии рисков дробления и инструкция по настройке контроля в 1С с шаблонами.
Порог по НДС и безопасная постановка на учёт
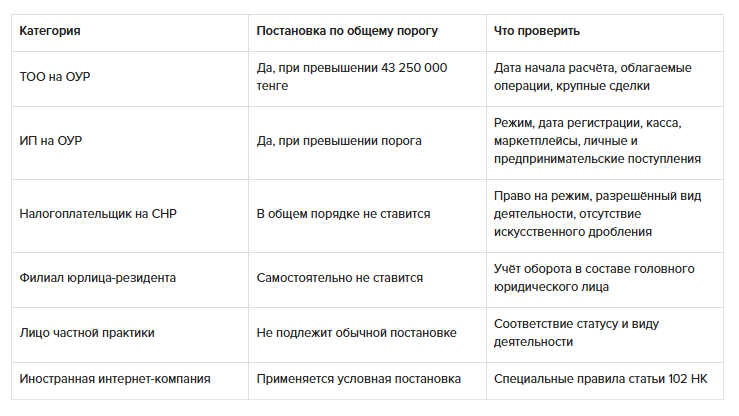
Порог по НДС – это предельный размер оборота, после превышения которого налогоплательщик обязан подать заявление о постановке на регистрационный учёт плательщика налога на добавленную стоимость. С 1 января 2026 года предельный порог равен 10 000-кратному размеру МРП (пп. 2 п. 4 ст. 99 НК РК), установленного на 1 января соответствующего финансового года. При МРП 4 325 тенге порог составляет 43 250 000 тенге.
Порог установлен для налогоплательщиков, применяющих общеустановленный порядок налогообложения. Налогоплательщики, применяющие специальные налоговые режимы, в общем порядке не подлежат постановке на учёт по НДС. Это принципиальное изменение 2026 года: статус плательщика НДС и специальный режим больше не совмещаются в обычной модели. Компания, желающая сохранить статус плательщика НДС, должна применять общеустановленный порядок.
Татьяна Федянина
профессиональный бухгалтер РК, налоговый аудитор, эксперт "Actualis: Главбух"
Порог по НДС и безопасная постановка на учёт
Порог по НДС – это предельный размер оборота, после превышения которого налогоплательщик обязан подать заявление о постановке на регистрационный учёт плательщика налога на добавленную стоимость. С 1 января 2026 года предельный порог равен 10 000-кратному размеру МРП (пп. 2 п. 4 ст. 99 НК РК), установленного на 1 января соответствующего финансового года. При МРП 4 325 тенге порог составляет 43 250 000 тенге.
Порог установлен для налогоплательщиков, применяющих общеустановленный порядок налогообложения. Налогоплательщики, применяющие специальные налоговые режимы, в общем порядке не подлежат постановке на учёт по НДС. Это принципиальное изменение 2026 года: статус плательщика НДС и специальный режим больше не совмещаются в обычной модели. Компания, желающая сохранить статус плательщика НДС, должна применять общеустановленный порядок.
Внимание
Не подлежат обязательной постановке государственные учреждения, филиалы, лица, занимающиеся частной практикой, физические лица, не являющиеся ИП, а также налогоплательщики на специальных налоговых режимах.
Однако формальное применение специального режима не снимает риски, если право на него фактически утрачено либо деятельность искусственно распределена между несколькими лицами.
Порог рассчитывается не по всей группе компаний и не по учредителю в целом, а по конкретному налогоплательщику. Но это правило действует только до тех пор, пока каждый субъект действительно самостоятелен. Если будет доказано, что несколько ИП или ТОО фактически образуют единый бизнес и выручка распределена искусственно, налоговый спор может выйти за пределы формального расчёта по каждому БИН или ИИН.
Какие формы постановки на учёт предусмотрены в 2026 году
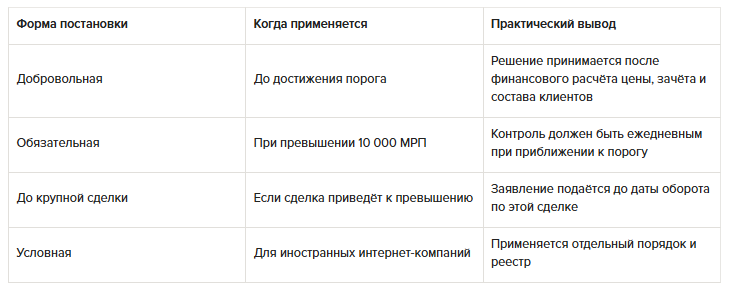
В 2026 году используются три формы постановки на учёт по НДС: добровольная, обязательная и условная (ст. 100, 101, 102 НК РК. Для казахстанских ИП и ТОО основное значение имеют добровольная и обязательная постановка.
Добровольная постановка возможна до достижения порога. Она может быть экономически обоснована, если основными заказчиками являются плательщики НДС, в закупках имеется значительный входной НДС, планируется импорт, участие в тендерах либо заключение крупных договоров. Добровольная регистрация не должна рассматриваться как чисто техническое действие: она меняет цену, маржинальность, документооборот, обязанности по ЭСФ и налоговой отчётности.
Обязательная постановка возникает при превышении порога. Заявление подаётся не позднее пяти рабочих дней со дня превышения. Однако если одна предстоящая сделка сама приведёт к превышению порога, заявление должно быть подано до совершения оборота по такой сделке. Это специальное правило нужно отличать от общего пятидневного срока.
Условная постановка применяется к иностранным компаниям, реализующим товары или электронные услуги казахстанским покупателям через интернет-площадки. Для обычной казахстанской компании этот порядок не заменяет общую регистрацию, но его важно знать при анализе договоров с иностранными цифровыми платформами.
Как определить оборот для порога: общие правила
Оборот для постановки на учёт определяется как сумма оборотов, предусмотренных Налоговым кодексом, с нарастающим итогом с даты начала расчёта. Предельный порог составляет 10 000 МРП. В расчёт включаются операции, которые признавались бы облагаемым оборотом по НДС, а также отдельные предусмотренные Кодексом обороты по приобретению работ и услуг от нерезидента.
На практике расчёт должен строиться от документов и экономического содержания операций. Банковская выписка отражает движение денег, но не определяет дату и природу оборота. Счёт 6010 показывает бухгалтерский доход от основной реализации, но не охватывает продажу основных средств, прочих активов, отдельные корректировки и операции, отражённые по иным счетам.
Налоговый регистр должен составляться построчно. Для каждой операции фиксируются дата, договор, первичный документ, вид операции, сумма, налоговая категория, основание включения или исключения, сумма в порог, нарастающий итог и остаток до порога. Исключение суммы должно быть таким же документированным, как её включение.
Особенно важно разграничивать облагаемый оборот, оборот по нулевой ставке, необлагаемый оборот и операцию, которая вообще не является оборотом по реализации. Нулевая ставка означает, что НДС начисляется по ставке ноль, но оборот остаётся облагаемым и учитывается для порога. Освобождённая операция, напротив, может не включаться, если выполнены все условия освобождения. Заём, вклад участника или ошибочное поступление не являются реализацией и исключаются по иной причине.
Внимание
Нельзя исключать сумму из порога только потому, что она отражена как прочее поступление или названа в платёжном поручении займом. Договор, фактическое движение денег, возвратность, бухгалтерский учёт и поведение сторон должны подтверждать реальную природу операции
Какие операции формируют порог НДС, а какие нет
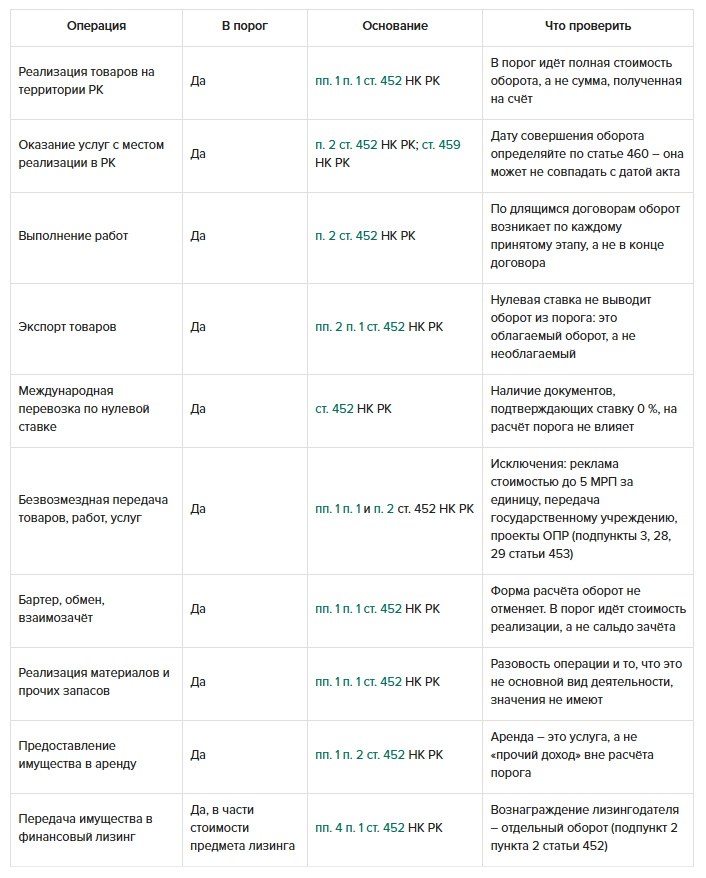
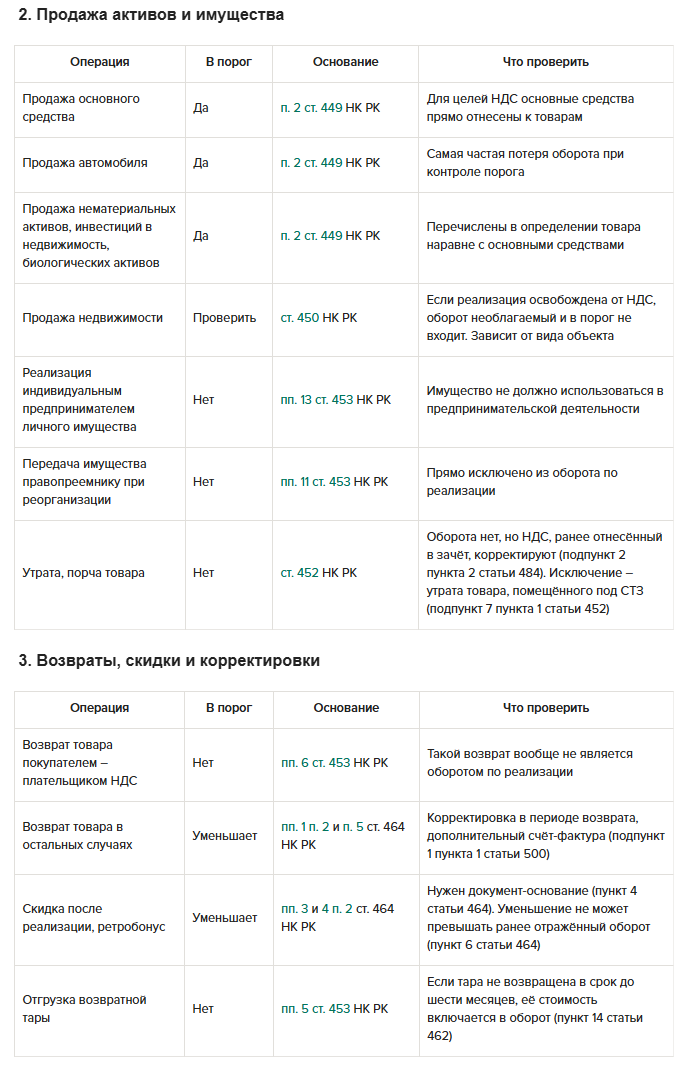
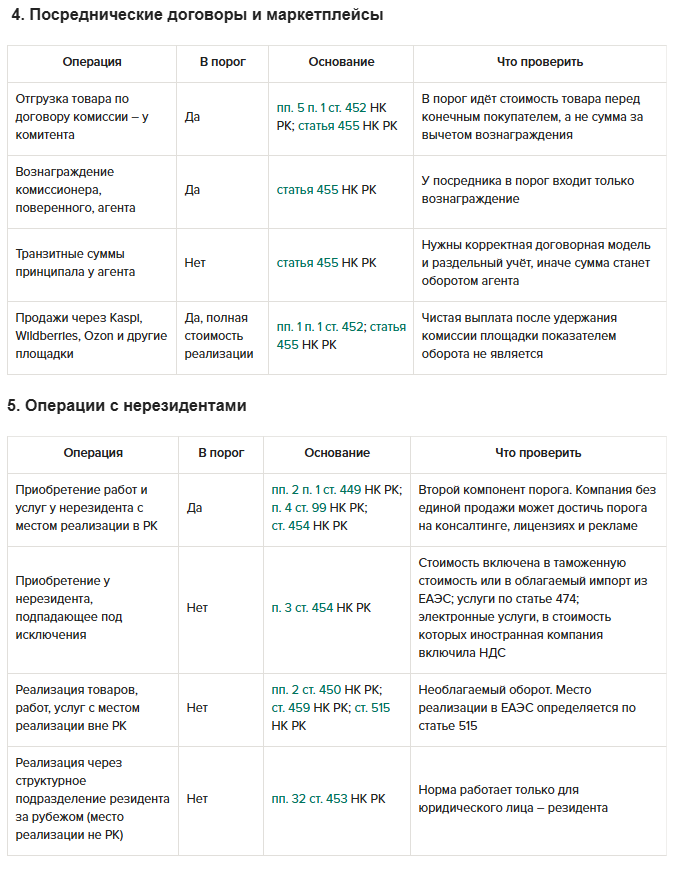
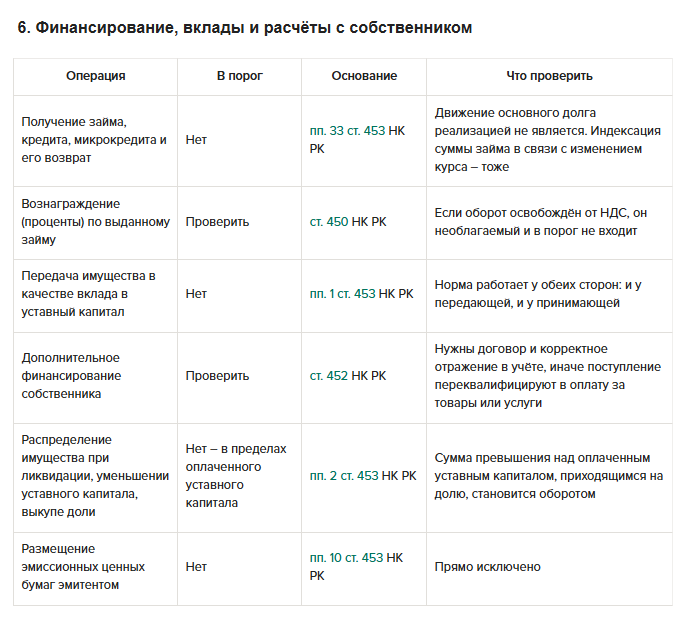
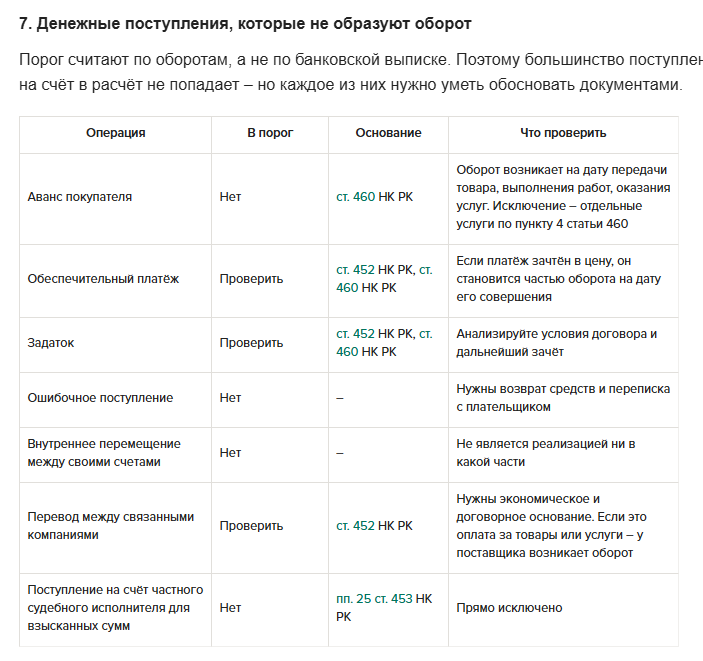
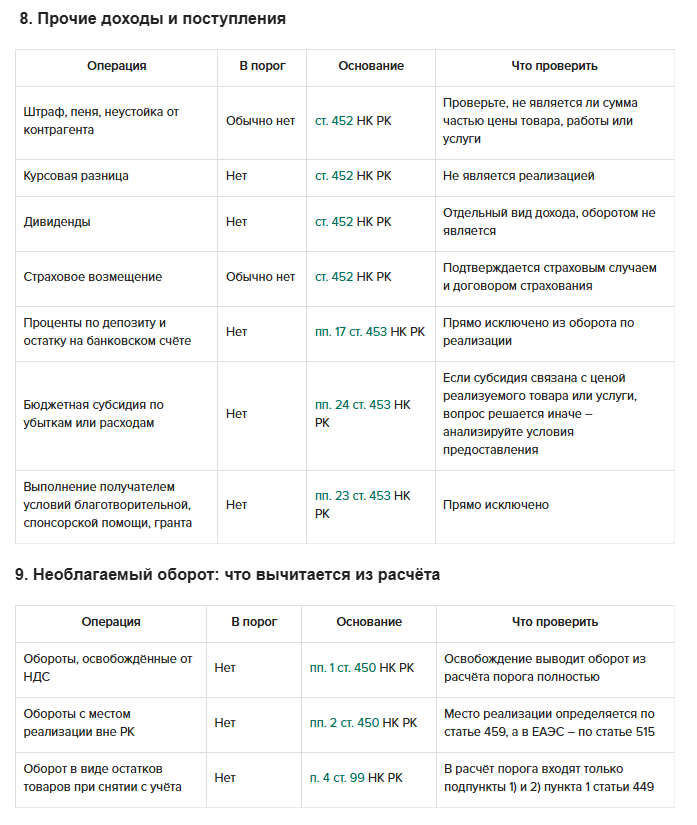
Компании чаще всего пропускают порог обязательной постановки на учёт по НДС не потому, что плохо считают, а потому, что считают не то. В расчёт берут выручку по основной деятельности или поступления на расчётный счёт, а порог формируется из оборотов – включая продажу автомобиля, безвозмездную передачу и приобретение услуг у нерезидента. В справочнике собрано, какие операции входят в расчёт порога, какие нет и какие требуют отдельного анализа, со ссылками на нормы Налогового кодекса от 18 июля 2025 года № 214-VIII.
1. Реализация товаров, работ и услуг
Внимание
Спорный момент по неплательщикам
П. 4 ст. 99 НК РК прямо включает оборот по приобретению работ и услуг от нерезидента в расчёт порога. При этом статья 454 определяет такой оборот через приобретение работ и услуг плательщиком НДС. Из-за этого по налогоплательщикам, ещё не вставшим на учёт, возможны разночтения.До появления устойчивой практики безопаснее считать порог с учётом импорта услуг и при приближении к нему получить письменное разъяснение налогового органа.
Совет
Как пользоваться справочником
Отметка «Проверить» означает, что ответ зависит от условий договора, вида объекта или наличия освобождения, – такие операции разбирайте отдельно со ссылкой на приведённую норму. Отметки «Да» и «Нет» отражают общее правило и не учитывают отраслевые особенности: недропользование, финансовый сектор, специальные экономические зоны и договоры о государственно-частном партнёрстве регулируются отдельными нормами Налогового кодекса.
С какой даты считать оборот
Дата начала расчёта зависит от статуса налогоплательщика. Для нового юридического лица оборот считается с даты государственной регистрации (пп. 1 п. 2 ст. 101 НК РК). Для физического лица, впервые зарегистрированного как ИП, – с даты постановки на регистрационный учёт ИП. Для налогоплательщика, перешедшего со специального режима на общеустановленный порядок, – с даты перехода (пп. 3 п. 2 ст 101 НК РК). Для иных действующих налогоплательщиков – с 1 января текущего календарного года.
Дата начала расчёта зависит от статуса налогоплательщика. Для нового юридического лица оборот считается с даты государственной регистрации (пп. 1 п. 2 ст. 101 НК РК). Для физического лица, впервые зарегистрированного как ИП, – с даты постановки на регистрационный учёт ИП. Для налогоплательщика, перешедшего со специального режима на общеустановленный порядок, – с даты перехода (пп. 3 п. 2 ст 101 НК РК). Для иных действующих налогоплательщиков – с 1 января текущего календарного года.
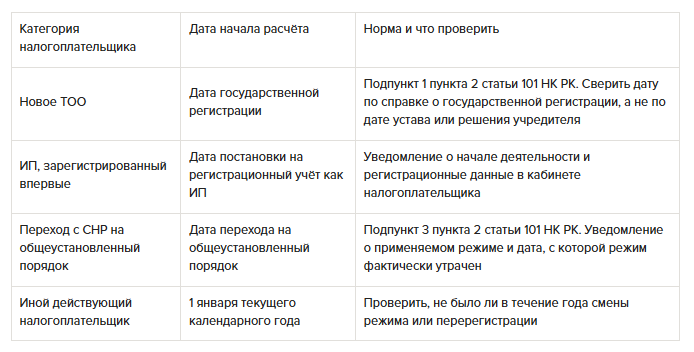
Ошибка в начальной дате может привести как к преждевременной постановке на учет, так и к пропуску порога. Поэтому перед расчётом нужно проверить уведомления о режиме, регистрационные сведения, дату создания, историю изменений и фактическое право на применение СНР.
Если компания применяла СНР, но нарушила его условия раньше даты формального перехода, требуется отдельный правовой анализ. Нельзя механически считать оборот только с даты позднего уведомления, если по существу право на режим было утрачено ранее.
Когда заявление нужно подать до сделки
Общий срок подачи заявления после превышения – пять рабочих дней (п. 3 ст 101 НК РК). Однако Налоговый кодекс отдельно регулирует ситуацию, когда одна сделка приводит к превышению порога. В таком случае заявление представляется до совершения оборота по этой сделке.
ВАЖНО: два разных срока подачи заявления
При превышении порога заявление подают не позднее пяти рабочих дней со дня превышения (пункт 3 статьи 101).
Но если порог перекрывает одна сделка, заявление нужно подать до совершения оборота по такой сделке (п. 4 ст. 101 НК РК). Это правило пропускают чаще всего: к моменту, когда бухгалтер увидит превышение в учёте, срок уже нарушен.
Оборот, превышающий порог и совершённый до постановки на учёт, признаётся облагаемым за период непостановки – со всеми последствиями (п. 6 ст. 101 НК РК).
Пошаговый алгоритм безопасной постановки на учёт
Безопасная постановка начинается задолго до отправки заявления. Ниже приведён алгоритм, который можно закрепить внутренним приказом и использовать как рабочую инструкцию.
- Проверить применяемый налоговый режим и дату начала расчёта оборота.
- Собрать документы реализации за контрольный период: накладные, акты, отчёты о розничных продажах, ЭСФ, документы реализации активов.
- Сформировать построчный регистр оборота, отдельно выделив облагаемые, нулевые, освобождённые и не являющиеся оборотом операции.
- Сверить регистр с ОСВ, банком, ККМ, ЭСФ, маркетплейсами и складским учётом.
- Проверить все поступления, исключённые из порога: займы, вклады, ошибочные платежи, обеспечительные суммы.
- Составить прогноз по подписанным договорам, планируемым актам, продажам основных средств и сезонному росту.
- Определить дату фактического или предполагаемого превышения.
- Проверить условия договоров и возможность изменения цены в связи с НДС 16%.
- Подготовить бухгалтерскую справку с расчётом, выводом и предлагаемой датой постановки.
- Согласовать решение с руководителем и ответственным за договоры.
- Подать налоговое заявление в электронной форме либо на бумаге.
- Сохранить квитанцию, дату и время отправки, статус обработки заявления.
- Проверить статус плательщика НДС в регистрационных данных.
- Внести дату постановки в 1С и актуализировать учётную налоговую политику.
- Проверить ККМ, ЭСФ, формы счетов, актов, накладных и ценников.
- Провести инвентаризацию остатков на дату постановки.
- Сформировать регистр НДС по остаткам и проверить подтверждающие документы.
- Организовать раздельный учёт облагаемых и необлагаемых операций при необходимости.
- Подготовить первую форму 300.00 и календарь сроков уплаты.
- Провести контрольную сверку через 30 дней после постановки.
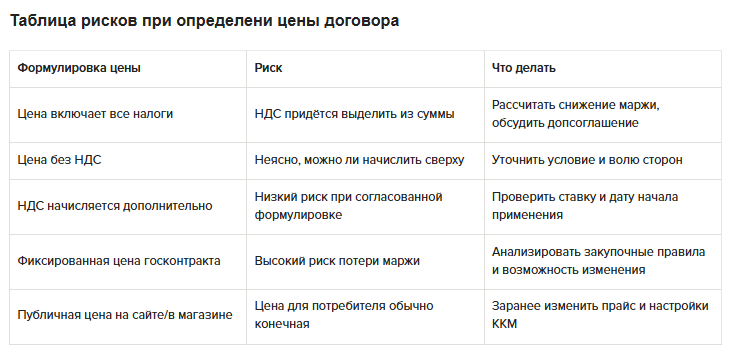
Договоры и цена после постановки: как не потерять 16 процентов
Постановка на учёт по НДС меняет экономику договора. Если цена сформулирована как окончательная и включает все налоги, компания может быть вынуждена выделить НДС из согласованной суммы. Если договор позволяет начислить НДС сверх цены, финансовая нагрузка переносится на покупателя, но потребуется надлежащее оформление.
Пример. Цена договора – 1 000 000 тенге, указано, что она включает все налоги. После постановки НДС 16% выделяется из цены: облагаемый оборот составляет 862 068,97 тенге, НДС – 137 931,03 тенге. Компания получает те же 1 000 000 тенге, но чистая выручка уменьшается.
Если в договоре указано «стоимость без НДС, НДС начисляется дополнительно по ставке, действующей на дату оборота», общая сумма после постановки составит 1 160 000 тенге. Однако изменение должно быть принято контрагентом и соответствовать условиям закупки, тендера и бюджетирования.
До постановки необходимо проверить все действующие договоры, коммерческие предложения, публичные оферты, цены на сайте, маркетплейсах и в ККМ. Для долгосрочных договоров рекомендуется включать налоговую оговорку, предусматривающую изменение суммы при изменении налогового статуса или ставки.
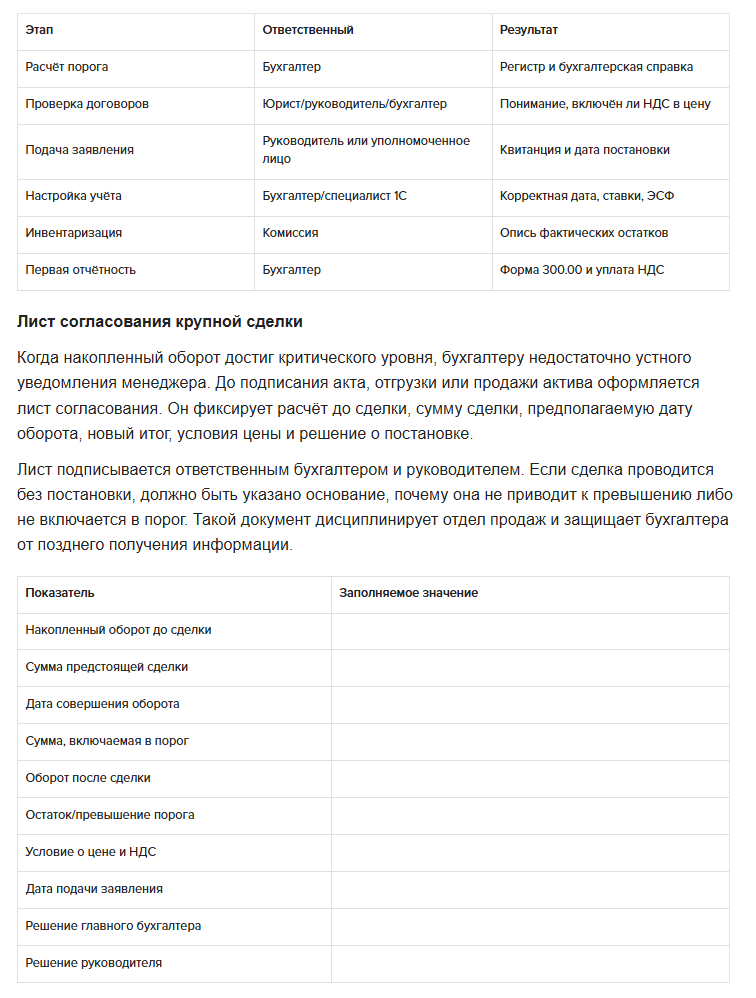
Что сделать в первые 30 дней после постановки
Первые 30 дней определяют качество дальнейшего НДС-учёта. Ошибки этого периода затем повторяются в каждой декларации. Рекомендуется использовать отдельный план перехода.
НДС по остаткам: условия, документы и регистр
Налогоплательщик вправе рассмотреть отнесение в зачёт НДС по товарам и иному имуществу, приобретённым, созданным или построенным до постановки и имеющимся в собственности на дату регистрации. Это право не означает автоматического зачёта всего НДС прошлых периодов. Необходимо подтвердить конкретный остаток, документ и связь с облагаемым оборотом.
К товарам для целей НДС относятся не только обычные запасы. В зависимости от нормы в анализ могут попадать основные средства, нематериальные активы, биологические активы и инвестиционная недвижимость. При этом уже потреблённые услуги, расходы периода и отсутствующее имущество не являются остатком товара.
Инвентаризация должна проводиться именно на дату постановки. Если фактическая опись выполнена позже, необходимо обеспечить документальную возможность подтвердить состояние остатков на регистрационную дату. В регистре указываются наименование, единица измерения, количество, стоимость, поставщик, документ, дата ЭСФ, сумма НДС, сумма, разрешённая к зачёту, и назначение использования.
По основным средствам следует дополнительно проверить, не использовались ли они в необлагаемой или непредпринимательской деятельности, не был ли НДС ранее учтён и имеется ли документ, позволяющий идентифицировать сумму налога. По импортным товарам проверяются ГТД, заявление о...
Первые 30 дней определяют качество дальнейшего НДС-учёта. Ошибки этого периода затем повторяются в каждой декларации. Рекомендуется использовать отдельный план перехода.
- Проверить дату постановки в регистрационных данных и в 1С.
- Назначить ответственного за ЭСФ, подтверждение входящих документов и форму 300.00.
- Настроить ставки НДС по номенклатуре и видам операций.
- Проверить шаблоны договоров, счетов, актов, накладных и кассовых чеков.
- Обновить прайс-листы и информацию для отдела продаж.
- Провести инвентаризацию запасов, ОС и других активов.
- Собрать ЭСФ, ГТД, заявления о ввозе и иные документы по остаткам.
- Определить метод зачёта при наличии облагаемых и необлагаемых оборотов.
- Настроить аналитический учёт входного НДС.
- Проверить первую реализацию после постановки и выписку ЭСФ.
- Провести контрольную сверку между 1С и ИС ЭСФ.
- Составить календарь декларации и уплаты НДС.
- Обучить менеджеров не проводить документы задним числом без согласования.
- Проверить маркетплейсы и онлайн-кассы.
- Через месяц провести внутренний мини-аудит.
НДС по остаткам: условия, документы и регистр
Налогоплательщик вправе рассмотреть отнесение в зачёт НДС по товарам и иному имуществу, приобретённым, созданным или построенным до постановки и имеющимся в собственности на дату регистрации. Это право не означает автоматического зачёта всего НДС прошлых периодов. Необходимо подтвердить конкретный остаток, документ и связь с облагаемым оборотом.
К товарам для целей НДС относятся не только обычные запасы. В зависимости от нормы в анализ могут попадать основные средства, нематериальные активы, биологические активы и инвестиционная недвижимость. При этом уже потреблённые услуги, расходы периода и отсутствующее имущество не являются остатком товара.
Инвентаризация должна проводиться именно на дату постановки. Если фактическая опись выполнена позже, необходимо обеспечить документальную возможность подтвердить состояние остатков на регистрационную дату. В регистре указываются наименование, единица измерения, количество, стоимость, поставщик, документ, дата ЭСФ, сумма НДС, сумма, разрешённая к зачёту, и назначение использования.
По основным средствам следует дополнительно проверить, не использовались ли они в необлагаемой или непредпринимательской деятельности, не был ли НДС ранее учтён и имеется ли документ, позволяющий идентифицировать сумму налога. По импортным товарам проверяются ГТД, заявление о...
Источник публикации: Актион МЦФЭР
Источник изображения: Magnific
